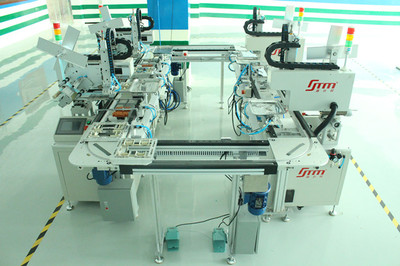
随着新一轮科技革命和产业变革的深入发展,数控自动化环境设备产业作为智能制造与绿色制造的交汇点,正受到前所未有的关注。国家层面连续出台多项重大政策利好,从财税支持、技术攻关到应用场景拓展,为自动化设备特别是数控环境设备领域注入了强劲动力,标志着该产业正步入一个全新的战略机遇期。
一、政策组合拳:从“制造”到“智造+绿色”的顶层设计
此次政策利好的核心在于系统性。多部门联合发布的指导意见不仅明确了将高端数控机床、智能自动化成套设备、环境监测与治理装备等列入优先发展目录,还配套了实质性的激励措施:
- 财税减负:对符合条件的自动化环境设备企业实施增值税即征即退、研发费用加计扣除比例提升至100%等政策,直接降低企业创新成本。
- 专项攻关:设立“数控系统与智能装备”国家重点研发计划专项,重点突破高精度伺服驱动、多轴联动控制、环境自适应算法等“卡脖子”技术。
- 首台(套)保险补偿:建立国内首批次自动化环境装备的应用风险补偿机制,打消下游用户采用国产高端设备的顾虑。
- 场景开放:在新能源汽车、半导体制造、生物医药等新建项目中,强制要求不低于30%的自动化环境设备采购来自国产自主品牌。
这一套政策组合拳,不再是简单的补贴,而是覆盖了“研发—生产—首用—推广”的全生命周期,其力度与精准度在过往产业政策中较为罕见。
二、自动化设备产业的直接受益点
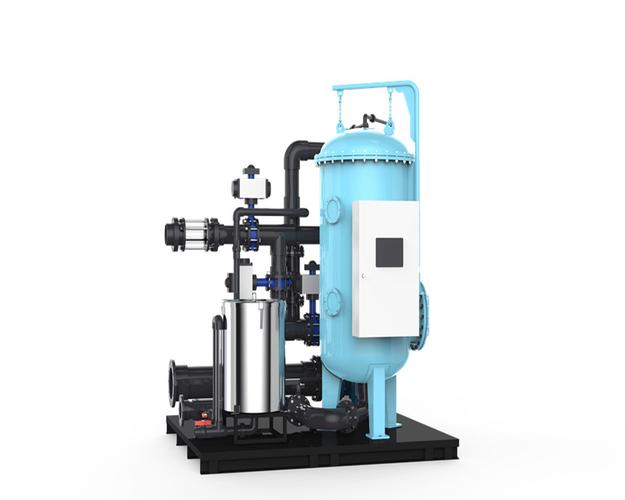
数控自动化环境设备,指的是将数控技术、自动化控制与环境保护功能深度融合的装备,如用于VOCs治理的智能吸附脱附设备、用于半导体洁净室的自动化微粒监测机器人、用于污水处理的智能加药与在线分析系统等。政策利好将从三个维度推动该类自动化设备产业跃升:
第一,市场需求爆发式增长。 随着环保标准趋严和制造业人力成本上升,以往依赖人工操作、半自动化的环境设备被淘汰。新政要求重点排污单位安装具备数据自动采集、远程校准和智能调控功能的自动化设备,仅此一项,预计未来三年将释放超500亿元的新增市场空间。
第二,技术融合加速。 政策鼓励数控系统与工业机器人、物联网传感器、AI视觉识别等技术的跨界融合。这意味着未来的自动化环境设备不再是孤立的治理装置,而是能通过工业互联网平台实现“监测—决策—执行—优化”闭环的智能终端。例如,新一代数控除尘设备可根据颗粒物浓度自动调整风量和清灰频率,节能达20%以上。
第三,国产替代窗口开启。 过去,高端环境自动化设备(如在线质谱分析仪、纳米级洁净机械手)严重依赖进口。政策明确采购倾斜后,国内自动化设备厂商迎来了从低端走向中高端的黄金期。一批掌握伺服控制算法、多轴运动控制卡等核心技术的企业将迅速抢占市场。
三、产业面临的挑战与务实建议
虽然政策春风吹拂,但自动化设备企业也需清醒认识到:本土产品在可靠性、精度保持性、 specialized工艺经验上仍有差距。部分用户反映,国产自动化环境设备在长时间连续运行下的漂移较大,维护频次高。为此,建议:
- 企业侧:不要盲目铺摊子,应聚焦细分利基市场,如制药行业无菌环境的自动化隔离器、锂电池干燥房的环境除尘设备,通过深度定制建立壁垒。
- 行业侧:组织龙头用户与装备企业组建创新联合体,例如让晶圆厂与自动化环境设备商共同开发针对5纳米制程的洁净机器人,在真实工况中迭代。
- 政府侧:再贷款、贴息等金融工具可进一步倾向中西部老工业基地的环境设备自动化改造项目,避免产能一味聚集在东部。
四、投资与产业布局展望
对于资本市场而言,数控自动化环境设备产业的逻辑已经从“概念催化”转向“订单兑现”。一级市场可关注具备运动控制核心算法、拥有环保工程经验积累的专精特新“小巨人”;二级市场则重点关注第一季度订单已明显增长的自动化设备厂商,尤其是那些在VOCs治理、水处理智能控制两个赛道布局较早的企业。政策性银行提供的长期低息贷款表明,行业整合与被并购的窗口期可能在 12-18 个月后触发——中小自动化设备企业若无法在技术和品牌上站稳,成为大企业的生态协作厂商也是个务实选择。
从设备自动化到工业生态现代化
国家推出重大政策利好数控自动化环境设备产业,绝非仅仅挽救某个细分行业,而是意图以数控化和自动化为杠杆,驱动万亿级制造业的环保治理和内控流程实现代际升级。自动化设备在这里既是工具又是战场——谁能在运动控制精度、环境适应性与智能决策能力上先下一城,谁就有可能在下一个五年的工业重构中占据话语权。可以预判,未来三年内,将有至少 3 至 5 家专注于自动化环境设备的中国本土公司,凭借本轮政策红利与工程积累登陆资本市场头部梯队,进而参与全球技术分工的重塑。当治污过程自动化了,经济治理的思路也就真的自动升级了。